



Le Small Cap, aziende a bassa capitalizzazione, formano una sub asset class che è quasi sempre posta ai due estremi dagli investitori. In questo articolo, con dati e studi alla mano, vediamo come possono essere inserite in un portafoglio di qualità, e quali ETF possono essere utilizzati.
Hai domande sugli ETF?
Parlane con un consulente finanziario indipendente: la prima chiamata è gratuita e senza impegno.
→ PARLA GRATIS CON UN CONSULENTECosa sono le Small Cap
Le Small Cap sono le aziende quotate a bassa capitalizzazione, cioè quelle che valgono meno in Borsa. Una soglia unica non esiste: la convenzione più citata negli Stati Uniti va da circa 300 milioni a 2 miliardi di dollari, ma chi decide che cosa finisce dentro un ETF sono i fornitori di indici, e loro ragionano in quote di mercato.
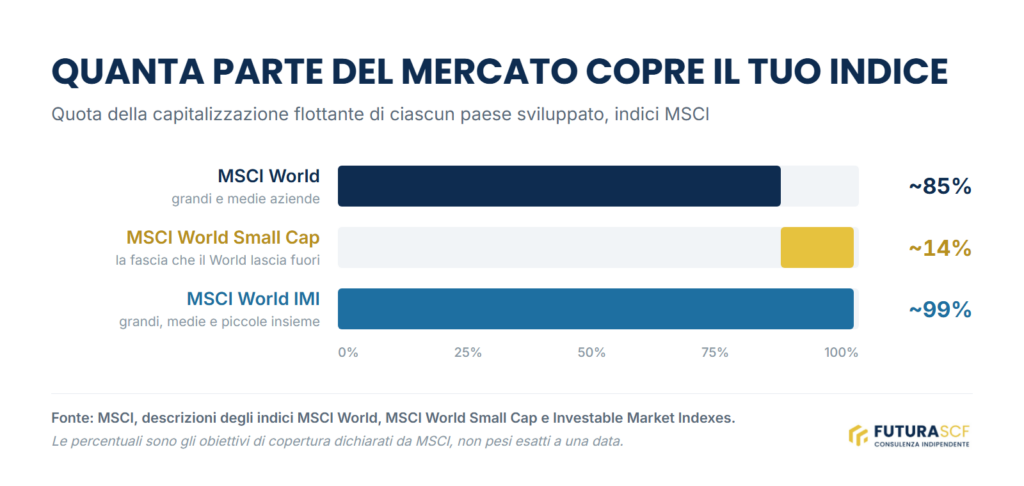
- MSCI chiama small cap la fascia che sta sotto le grandi e medie aziende: l’indice MSCI World Small Cap copre circa il 14% della capitalizzazione flottante di ciascun paese sviluppato, mentre l’MSCI World si ferma a circa l’85%.
- FTSE Russell costruisce il Russell 2000 con circa 2.000 delle aziende più piccole del Russell 3000, l’indice delle maggiori società americane. Nel 2022 la più grande del Russell 2000 valeva circa 6 miliardi di dollari e l’intero indice pesava il 6% del Russell 3000 (scheda FTSE Russell).
Per questo un’azienda può essere small cap per un indice e mid cap per un altro, e due ETF «small cap» possono contenere cose diverse.
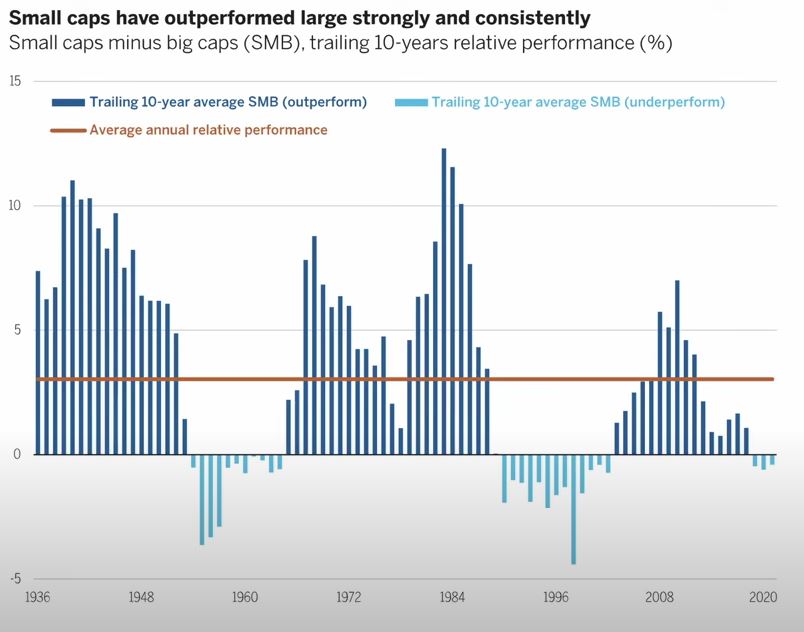
Sono considerate una sub asset class utile per diversificare il portafoglio, con un potenziale di rendimento più alto e oscillazioni più ampie rispetto alle grandi aziende. Storicamente hanno sovraperformato le Large Cap, ad eccezione di alcuni periodi fra cui anche gli ultimi anni: perché non sta più succedendo lo vediamo più sotto.
Se hai un ETF MSCI World, le Small Cap non le hai
È il punto che sorprende di più chi investe con un ETF globale. L’MSCI World, l’indice più replicato dagli ETF azionari mondiali, contiene solo le grandi e medie aziende dei paesi sviluppati: la fascia delle small cap, circa il 14% della capitalizzazione di ogni paese, resta fuori.
Per averle le strade sono due. La prima è un ETF che replica un indice IMI (Investable Market Index), che mette insieme grandi, medie e piccole aziende e arriva a coprire circa il 99% del mercato (MSCI). La seconda è affiancare all’MSCI World un ETF small cap dedicato, nella proporzione che si sceglie. Ne parliamo anche in come completare l’MSCI World.
Small Cap Growth e Value
Le Small Cap, così come le Large Cap, possono essere ulteriormente suddivise in Growth e Value.
Per Small/Large Cap Growth si intendono quelle aziende con una crescita degli utili sopra alla media, mentre per Value si intendono quelle aziende sottovalutate nel prezzo rispetto ai loro fondamentali.
Il primo risultato importante da considerare è che le Small Cap Value hanno ottenuto risultati nettamente superiori tra il 1970 e il 2020 all’interno del mercato statunitense, con un rendimento composto del 14% (4 volte superiore alle Large Cap Value nello stesso periodo). Negli ultimi dieci anni, invece, abbiamo visto un’inversione di tendenza con dei risultati peggiori rispetto alle Large Cap. Ha quindi senso continuare ad investire in Small Cap, sperando ci sia un’inversione di tendenza?
Un primo fattore da considerare molto importante è che il debito delle Small Cap è principalmente basato sul Tasso Variabile. Quando le banche centrali tagliano i tassi il costo di questo debito scende in fretta, e le Small Cap ne beneficiano prima delle grandi aziende; quando li alzano succede il contrario. In generale, le aziende del Russell 2000 hanno circa il 50% del loro debito in media basato su tasso di interesse variabile, contro invece le aziende dell’S&P 500 che hanno circa il 10%. È quello che si è visto con il rialzo dei tassi del 2022 e del 2023, che per le aziende a bassa capitalizzazione ha significato costi del debito molto maggiori.
Inoltre, è importante capire che all’interno delle Small Cap abbiamo un’importante diversità di aziende in termini di qualità e tipologia, diventa quindi importante focalizzarsi su aziende ad alta qualità. A tal proposito, è importante notare come il numero di aziende non profittevoli all’interno del Russell 2000 è molto superiore rispetto a questo numero all’interno dell’S&P 500.
Hanno un mercato sempre più piccolo
Il mercato delle aziende a bassa capitalizzazione tende ad essere sempre più piccolo all’interno degli Stati Uniti, anche a seguito delle numerose acquisizioni da parte delle aziende più grandi. Se consideriamo solo le Big Tech (Amazon, Apple, Nvidia, Meta, Google, Microsoft), hanno realizzato dagli anni ’90 ad oggi oltre 800 acquisizioni.
Come conseguenza, le migliori Small Cap tendono ad essere inglobate all’interno di altre aziende.
Inoltre, non è da trascurare il fatto che se le Small Cap in passato avevano particolare successo all’interno dei mercati pubblici, queste oggi ricorrono sempre di più a finanziamento tramite private equity, per poi quotarsi in borsa solo se hanno effettivamente bisogno di maggiore liquidità per gli azionisti. La quotazione comporta dei costi, maggiori obblighi di trasparenza e in generale una serie di normative che con il passare del tempo sono sempre più stringenti. Tutti questi sono costi molto più forti per un’azienda Small Cap che Large Cap.
Investire in questo tipo di aziende è come investire in una sorta di biglietto della lotteria, mentre se investiamo nell’indice è come investire in una serie di biglietti della lotteria, ossia in una serie di aziende che costano poco a bassa capitalizzazione con potenziali guadagni molto elevati. Il trend osservato negli ultimi anni porta a farci pensare che i biglietti della lotteria vincenti presenti siano inferiori rispetto a quelli che c’erano in passato all’interno del mercato delle Small Cap.
I benefici del filtro quality
Come indicato in precedenza, per mitigare il rischio di trovare aziende di bassa qualità, che non abbiano utili e così via, potrebbe essere utile applicare dei filtri quality. Questo lo vediamo bene nel grafico sotto, dove sull’asse delle ordinate trovate il rendimento annualizzato, e sull’asse delle ascisse la volatilità annualizzata tra il 1980 e il 2022.
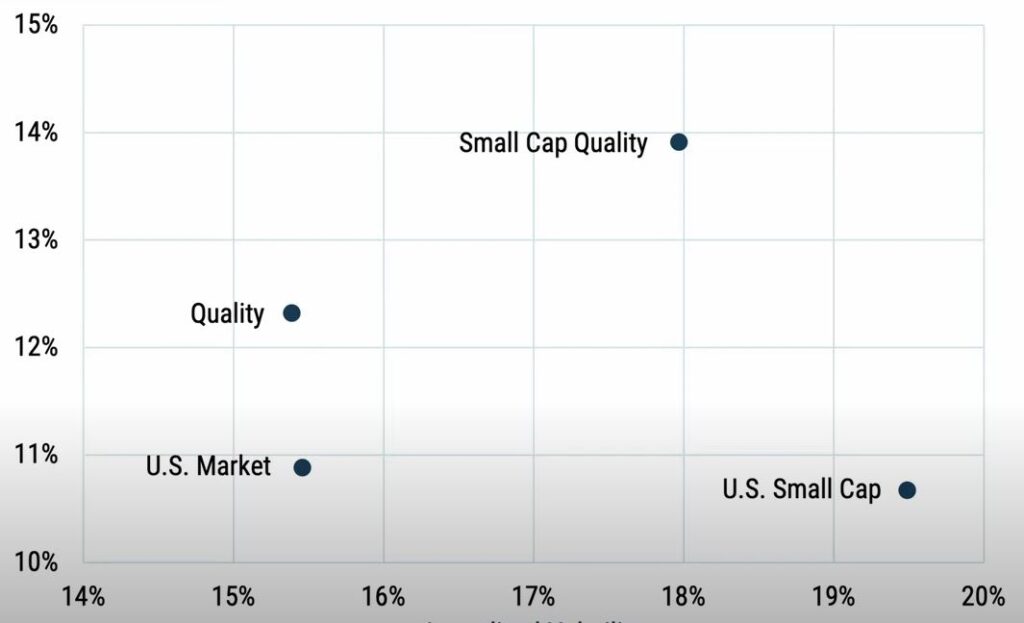
Quello che notiamo è che i rendimenti delle Small Cap nel loro complesso sono stati inferiori addirittura rispetto al mercato americano in generale. Però, andando ad applicare un filtro quality, miglioriamo i rendimenti del mercato di per sè ma soprattutto delle Small Cap. Le Small Cap Quality rimangono più volatili quindi, ma hanno portato anche un extra-rendimento rispetto al mercato americano.
In questo altro grafico invece vediamo i rendimenti medi delle Small Cap Quality nel mercato americano durante i periodi di mercato ribassisti tra il ’95 e il 2020.
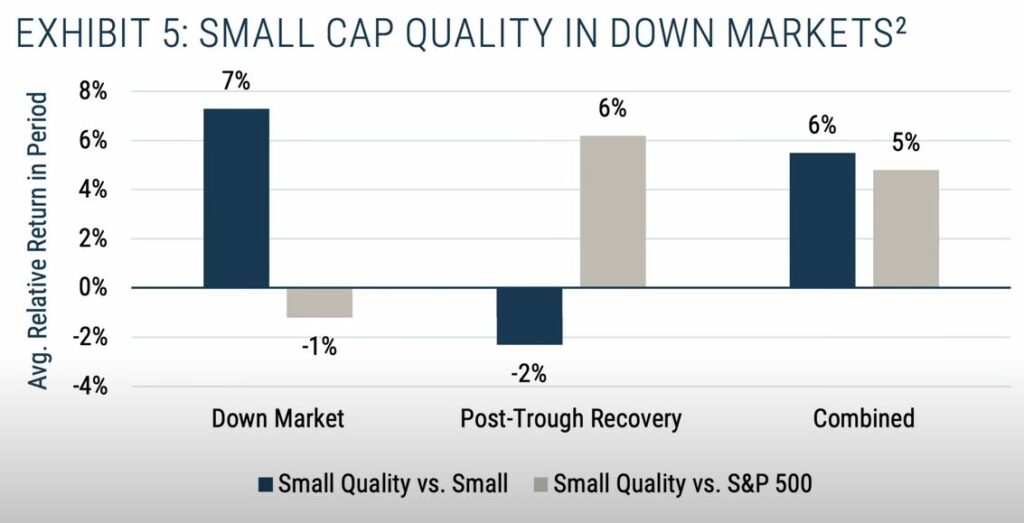
Quello che notiamo è che le Small Cap Quality facciano molto meglio durante i periodi ribassisti rispetto alle Small Cap nel loro complesso, anche se leggermente peggio all’S&P 500. Al contrario invece le aziende con minore qualità nel momento di ripresa fanno meglio, ma relativamente molto meno rispetto alla differenza che si è vista nella fase di calo precedente. Allo stesso tempo, le aziende Small Quality fanno nettamente meglio rispetto alle aziende dell’S&P 500 (6% di differenza), che porta nei periodi combinati a vedere un extra rendimento del 6% rispetto alle Small Cap e del 5% rispetto all’S&P 500.
Individuare Small Cap con vantaggi competitivi
Il punto chiave della ricerca è quindi quello di ricercare un’esposizione alle Small Cap, ma di farlo attraverso una selezione di Small Cap di qualità che siano in grado di sovraperformare nel lungo periodo. Resta comunque vero il fatto che le Small Cap Quality hanno vita più difficile a mantenere il loro vantaggio rispetto alla competizione. Vediamo infatti come il Return on Equity (ROE) tende a diminuire significativamente nel tempo rispetto alle Large Cap
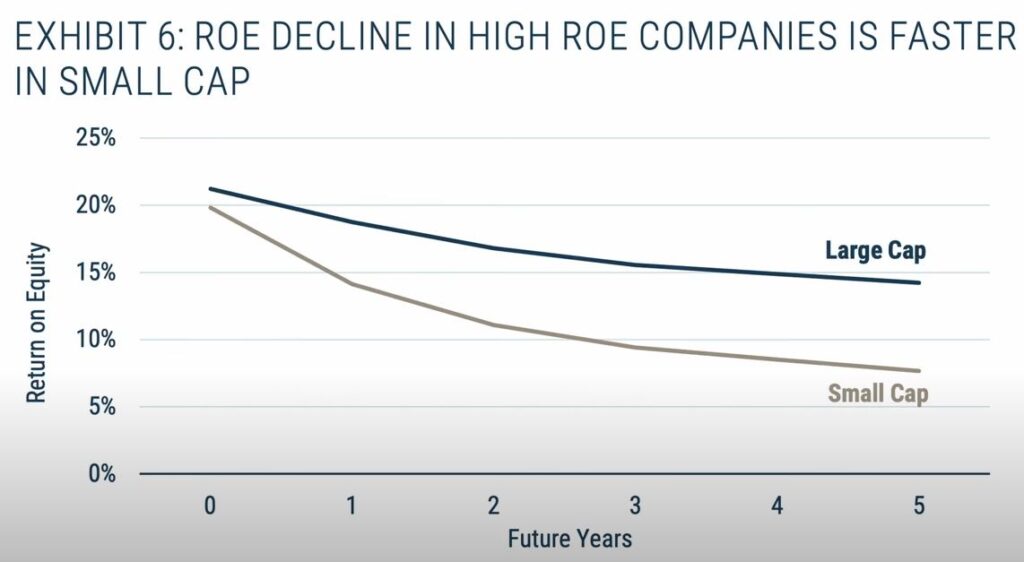
Quanto al premio delle Small Cap rispetto alle Large Cap, i dati della ricerca dicono che:
- un premio abbastanza costante fino agli anni 1990 che è poi tornato a crescere tra il 2000 e il 2010. Il premio in media è comunque stato attorno al 2%, in flessione negli ultimi 10-15 anni
- all’inizio del 2024 le sottoperformance hanno raggiunto picchi verso il basso
Come investire nelle Small Cap tramite ETF
Chi vuole un’esposizione mirata alle Small Cap, in Europa, sceglie fra ETF UCITS, cioè armonizzati, e molti di questi applicano un filtro. Alcuni esempi, con i dati indicati da justETF a novembre 2026:
- SPDR MSCI Europe Small Cap Value Weighted UCITS ETF (ISIN IE00BSPLC298): small cap europee pesate secondo indicatori value, costo annuo (TER) 0,30%;
- SPDR MSCI USA Small Cap Value Weighted UCITS ETF (ISIN IE00BSPLC413): lo stesso metodo applicato alle small cap americane, TER 0,30%;
- L&G Russell 2000 US Small Cap Quality UCITS ETF (ISIN IE00B3CNHJ55): small cap del Russell 2000 filtrate per qualità, TER 0,30%.
Per le small cap di tutto il mondo in un solo strumento trovi l’analisi dell’ETF Avantis in miglior ETF small cap value. Nominarli non vuol dire che siano adatti a te: dipende da che cosa c’è già nel portafoglio e da quanto peso vuoi dare a questa fascia.
Perché le Small Cap sono importanti
Le Small Cap sono utili da un punto di vista di diversificazione all’interno del portafoglio. Un esempio molto rilevante è il decennio 2000-2010: l’S&P 500 ha dato risultati praticamente nulli e nel frattempo le Small Cap hanno ottenuto un rendimento annualizzato del 6% superiore a quello dell’S&P 500.
Costruire il proprio portafoglio esclusivamente sulle Small Cap, però, ha poco senso. Più ragionevole è un portafoglio equilibrato, in cui le Small Cap stanno accanto agli ETF che pesano le aziende in base alla capitalizzazione ed eventualmente a un’esposizione a fattori di rischio come Value e Momentum.
Prima di inclinare il portafoglio verso un fattore vale la pena conoscerne i limiti: li trovi nei pro e contro del factor investing e nell’analisi su se gli ETF fattoriali battono il mercato.
Stai valutando come investire?
Confrontati con un consulente finanziario indipendente: la prima chiamata è gratuita e senza impegno.
→ PARLA GRATIS CON UN CONSULENTE
